很多持卡人都会有这样的疑问:为什么别人用信用卡总能拿到分期免息、费率折扣,自己的信用卡从来没有优惠,还越用越贵?其实信用卡优惠从来不是随机发放,只要摸透信用卡的底层逻辑,普通人也能越用越划算,今天这篇信用卡用卡攻略就给大家讲清楚信用卡优惠的分配规则,帮你拿到更多银行福利。
为什么你的信用卡从来没有优惠?
想要拿到银行的信用卡优惠,首先要搞懂银行的核心本质:银行是商业机构,不是慈善机构,所有的费率优惠、分期折扣、专属福利,只会给到能创造价值、信用良好的优质用户。
很多持卡人在用卡时都走进了误区:怕刷卡产生手续费,担心用卡负债有风险,能不用就不用,导致一张信用卡常年处于闲置状态。在普通持卡人的认知里,少用卡、不负债是正确的用卡习惯,但在银行的大数据评估体系里,长期不刷卡的用户属于低活跃用户:你很少产生交易,银行赚不到交易手续费;长期不用卡,银行也无法判断你的消费能力和还款能力,自然不会把你归为优质用户。
换位思考一下,做生意的时候,一个常年不消费、不产生任何价值的客户,你也不会主动给他专属优惠,银行也是一样的逻辑。这就是为什么很多人的信用卡额度常年不涨,分期永远都是原价,从来领不到专属优惠活动的核心原因。
为什么优质持卡人用卡越用越便宜?
和低活跃持卡人不同,用卡习惯好、综合评估高的优质持卡人,往往能拿到更多优惠,这类持卡人一般都有两个核心特质:保持合规消费 + 每期按时全额还款。
日常消费优先刷卡,保持卡片正常活跃,银行可以稳定获得交易手续费收益;每一期账单都按时全额还款,从不逾期、不拖欠,这套长期稳定的用卡行为,会不断积累你的个人信用,提升你在银行系统里的综合评分。
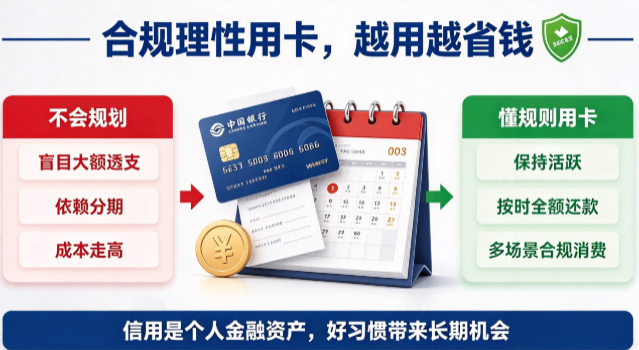
在银行的用户标签体系里,这类稳定守信的持卡人就是高价值的优质客户。商业逻辑永远是互通的,就像我们线下消费、网购一样:偶尔光顾一次的路人只能原价消费,长期支持的老客户,店家一定会主动给折扣、送赠品、给专属优惠,银行的信用卡体系也是一样的道理。
你长期合规活跃用卡,给银行创造稳定的收益,银行认可你的信用和价值,自然会用分期低折扣、专属免息、优惠费率、额度提升这些福利来回馈你。你给银行创造价值,银行给你专属权益,这是双向的商业合作,不是单方面的借贷关系。
合规理性用卡,才能越用越省钱
很多人一直被错误的用卡观念误导:觉得信用卡用得越多,负债越高、用卡成本越高。但真实的用卡真相恰恰相反:不会合理规划的人,越用成本越高;懂规则、理性用卡的人,才会越用越划算。
低活跃信用卡用户:分期全额计息、无任何优惠、额度长期不变
信用良好的优质用户:分期低折免息、专属费率优惠、有机会提升额度
信用卡从来不是洪水猛兽,它是依托个人信用的金融工具,所有的优惠、额度、权益,本质上都是奖励给长期保持良好用卡习惯、守信守约的持卡人。
想要让信用卡越用越轻松、越用越划算,只要记住两个核心准则就够了:
保持卡片正常活跃,多场景合规消费,不要长期闲置卡片
坚守良好信用,按时全额还款,杜绝逾期和违规用卡行为
长期保持良好的用卡习惯,慢慢提升你在银行的综合评估,你就会发现,你的信用卡优惠越来越多,用卡成本越来越低。信用本身就是宝贵的个人金融资产,良好的用卡习惯,还能帮你在未来争取到更优的金融条件。