很多人理解的涨价,是0.6%变成0.63%。那是层。真实成本至少有四层叠在一起。
层,刷卡费率本身。 2016年“96费改”定下的基准框架至今没有变:信用卡标准类商户0.6%,无封顶;储蓄卡0.5%,单笔20元封顶。但市场实际执行价,已经从两年前的0.55%—0.6%,被推到万100+3、万150+3,甚至万200+3。翻译成直观数字:刷1万元,手续费从60元变成103元、153元、203元。有真实案例被媒体曝光:融通金宝一台POS机费率从0.63%直接跳到2.99%,一笔30580元的交易被扣了917.34元手续费,比原来多出约725元,而商户事先没有收到任何显眼通知。
第二层,流量费。 早几年市场主流是36—99元/年。但现在已经有平台把费率做到3%+3元/笔的同时,再叠加收取99元流量费,且存在短期内重复扣取的情况。流量费本身有合理成分——机器内置SIM卡需要通讯成本,但“一年扣两三次、每次99”的操作,已经超出了覆盖成本的范围。
第三层,机具费和“增值服务费”。 名义上是0—399元/次,实操里对应的是首刷激活、押金返还、达标退费那一整套逻辑。第四层,秒到费。 每笔2—3元,单笔看着不多,20笔就是40—60元,一个月一两千。
绝大多数商户只盯着层,结果真实成本被后面三层悄悄拉高了一大截。
费率为什么回不去了?
合规成本已经从“可选项”变成了硬支出。 2025年人民银行针对第三方支付机构开出罚单81张,其中涉及对直接责任人处罚的48张,“双罚率”59.26%,单位加责任人罚款合计近3亿元。罚机构也罚人,董事长、风控负责人、市场经理一个都跑不掉。商户实名、尽职调查、反洗钱、终端管理,每一项都要真金白银的系统、人力和流程。以前能省的成本,现在省了就是罚单。
低费率获客的模式,到了还账的时候。 “先低价把量做起来”是过去几年行业更流行的打法。但机具是成本、补贴是成本、代理分润是成本,这些钱不会消失,最终都要从交易手续费里回收。当初用更低费率猛冲的品牌,后来涨得最狠——这几乎是收单行业反复验证过的规律。
牌照在出清,剩下的玩家有了定价空间。 央行累计发放支付牌照271张,已注销117张,现存持牌机构154家,超过四成机构退出市场。参与定价的人少了,价格自然会往上走。这是行业从“抢份额”切换到“要利润”的正常结果,但对商户来说,意味着“到处都能找到0.55%”的阶段已经过去了。
判断自己的机器涨没涨,只看一个数
不要看App首页那个数字,也别只信业务员的口头承诺。自己算一遍,最准:
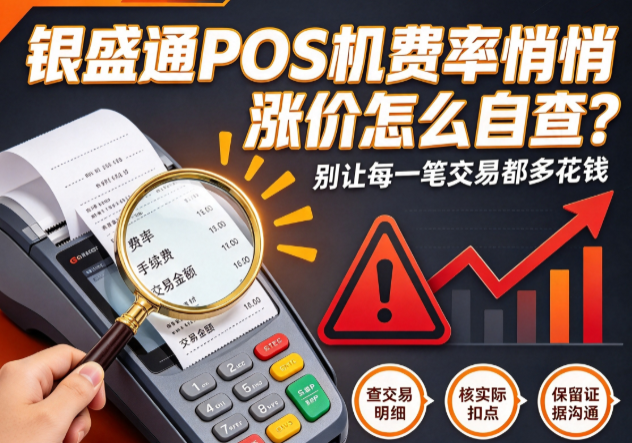
手续费 ÷ 交易金额 = 真实费率。
刷3000元扣18元,是0.6%;扣30元,是1%;扣90元,就是3%。这笔账不需要任何专业知识,但绝大多数商户从来没有算过。
算的时候避开三个最常见的误判。
一是把秒到费混进费率里。 刷1000元扣6元手续费再加3元秒到费,你以为费率是0.9%,实际是0.6%的费率加上3元固定费用。大额交易里固定费影响小,小额高频收款里就很要命。
二是拿扫码的低费率去对比刷卡。 微信、支付宝扫码的0.38%有明确的适用边界——单笔1000元以内。云闪付小额双免的0.38%同样来自银联的政策安排,超过1000元自动回到0.6%标准费率计费。把扫码优惠价拿去跟信用卡刷卡的0.6%做对比,是收单行业最常见的费率误导。
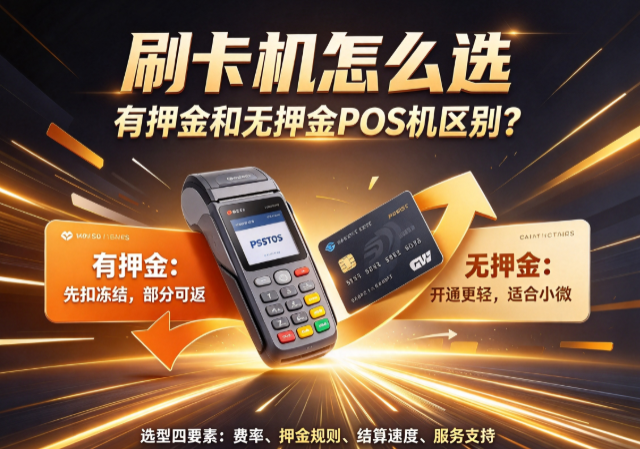
三是只算费率、不算杂费。 流量费、服务费、押金全都要摊进去。同样是0.6%,一个年流量费45元、一个99元且一年扣两次,一年下来差出一两百元。费率再低,杂费把差价吃回去,等于白忙。
还有一条是商户本来就有的权利:支付机构调整收费项目或标准,应当提前公示、明码标价,不得收取任何未标明的费用。遇到“悄悄多扣”,留好装机协议、费率确认单、扣款短信和结算流水——这些不是废纸,是交涉和维权时的底料。
便宜从来不是竞争力,稳定才是
过去十年,这个行业一直有人在赌“我能不能比别人更便宜”。赌赢的人不多,赌输的代价最后往往由商户来承担——机器突然涨价、流量费重复扣、出了问题找不到人。
商户真正在意的,从来不是那0.03%的费率差,而是三件事:这笔钱今天到不到账,机器出问题有没有人管,出了事找不找得到人。
涨价潮会淘汰一批靠补贴活着的机构,也会淘汰一批靠话术活着的代理。留下来的,是那些把费用讲清楚、把服务做在平时的参与者。费率会变,规则会调,但商户记得住的,永远是在自己快要踩坑的时候,有人提前把账算明白,拉了一把。选机器之前先算真实费率,比听任何口头承诺都管用。
如果你在使用POS机的过程中有任何疑问,欢迎添加我们的微信号:7675863,我们一起交流探讨!