很多信用卡用户在用卡过程中出现降额、限额、锁卡或交易受限,反应是“操作不对”。但实际问题往往出在更基础的环节:刷卡机商户入网方式不合规,交易场景与真实消费不匹配。有些机器费率低、刷卡顺畅,看起来划算,却可能在长期使用中增加信用卡风控风险。
需要先说明:信用卡应当用于真实、合规消费,不建议通过虚假交易、自我交易等方式进行所谓“养卡”。本文仅从支付合规和风险科普角度,提醒大家排查两类高风险刷卡机入网方式,及时降低用卡风险。
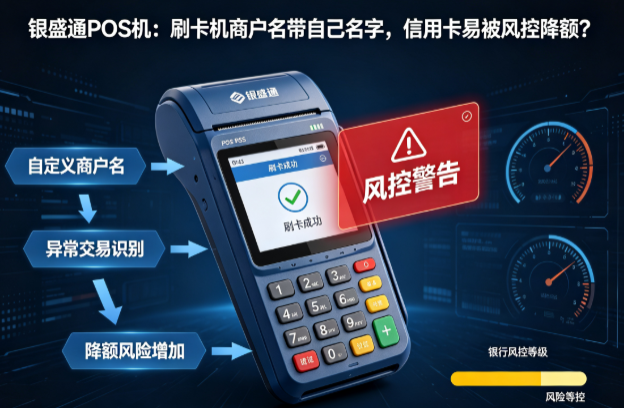
一、商户名带自己名字的刷卡机:个人自我交易风险高
不少用户为了省事,办理刷卡机时直接用自己的姓名入网,商户名称显示为自己的名字。很多人觉得只要能刷卡、费率低就没问题,却忽视了支付系统和银行风控的基本逻辑。
信用卡的核心使用场景,是持卡人在真实商户进行正常消费,而不是个人账户自己刷给自己。商户名带自己名字、长期出现个人自我交易特征,容易被系统识别为交易异常。轻则收到风控提醒、交易限额,重则出现降额、限制交易等情况。
因此,如果发现刷卡机商户名称直接显示本人姓名,应尽快停止不合规使用,按真实消费场景和持牌支付机构要求进行排查处理。不要因为费率低而继续硬扛。
二、用本人营业执照入网的刷卡机:个人消费卡不宜混用商用商户
除了同名商户机,另一类需要重点排查的是:用本人营业执照办理入网的刷卡机。
营业执照入网通常对应商用、对公或经营类商户体系。个人信用卡属于私人消费账户,如果频繁在本人商用商户上交易,交易场景与正常消费逻辑不匹配,可能被风控系统重点识别。尤其在一机一户、商户实名制和交易监测不断完善的背景下,个人消费卡与本人商用商户长期混用,合规风险不容忽视。
这里要区分真实经营场景:如果个体工商户确有真实经营,应按照支付机构要求合规入网、真实交易、保留凭证,并做好公私账户区分;如果只是个人信用卡周转,不应使用本人营业执照入网的机器进行非真实交易。别抱侥幸心理,合规风险往往不是不到,而是可能在持续交易后暴露。
三、费率再低也别贪:先排查合规,再考虑成本
很多用户明知机器入网方式可能有问题,却舍不得低费率,选择继续凑合使用。结果可能是省下少量手续费,却带来信用卡降额、限额、交易受限等更大麻烦。
判断刷卡机是否需要更换,重点不是只看费率,而是先看合规性。只要出现以下任意一种情况,都建议及时排查并停止不合规使用:
商户名称显示本人姓名的个人入网机器;
用本人营业执照办理、但并无真实经营交易场景的商用入网机器;
交易商户与真实消费场景长期明显不匹配;
支付机构资质不明、商户信息不透明、售后渠道不清晰。
更换时,应优先选择持牌支付机构产品,按真实场景入网,关注商户真实性、费率透明度和售后服务。合规用卡的核心是稳定和安全,而不是单纯追求低费率。
四、信用卡用卡合规建议:真实消费比“省手续费”更重要
便宜的机器可能藏着合规大坑,合规的机器和真实交易才更有保障。对于信用卡用户来说,避开风控雷区比纠结费率更重要。建议做好以下几点:
坚持真实消费:信用卡用于真实购物、餐饮、出行等消费场景,不进行虚假交易;
不搞个人自我交易:避免商户名带本人姓名、账户自我循环等异常交易;
商用商户合规使用:有真实经营的主体按支付机构要求入网,保留交易凭证;
定期排查商户信息:发现商户名称、入网主体、交易场景异常,及时停止使用;
选择持牌机构:不轻信“超低费率”“无视风控”等宣传,关注支付资质和售后;
理性看待额度:不要为了提额或保额进行违规操作,合规用卡才是长期基础。
如果你在使用POS机的过程中有任何疑问,欢迎添加我们的微信号:7675863,我们一起交流探讨!